
Spese condominiali: chi paga cosa
In Italia, la legge divide chiaramente quali spese condominiali spettano all'inquilino e quali al proprietario, anche…
Diritti, scadenze e servizi pubblici spiegati con ordine
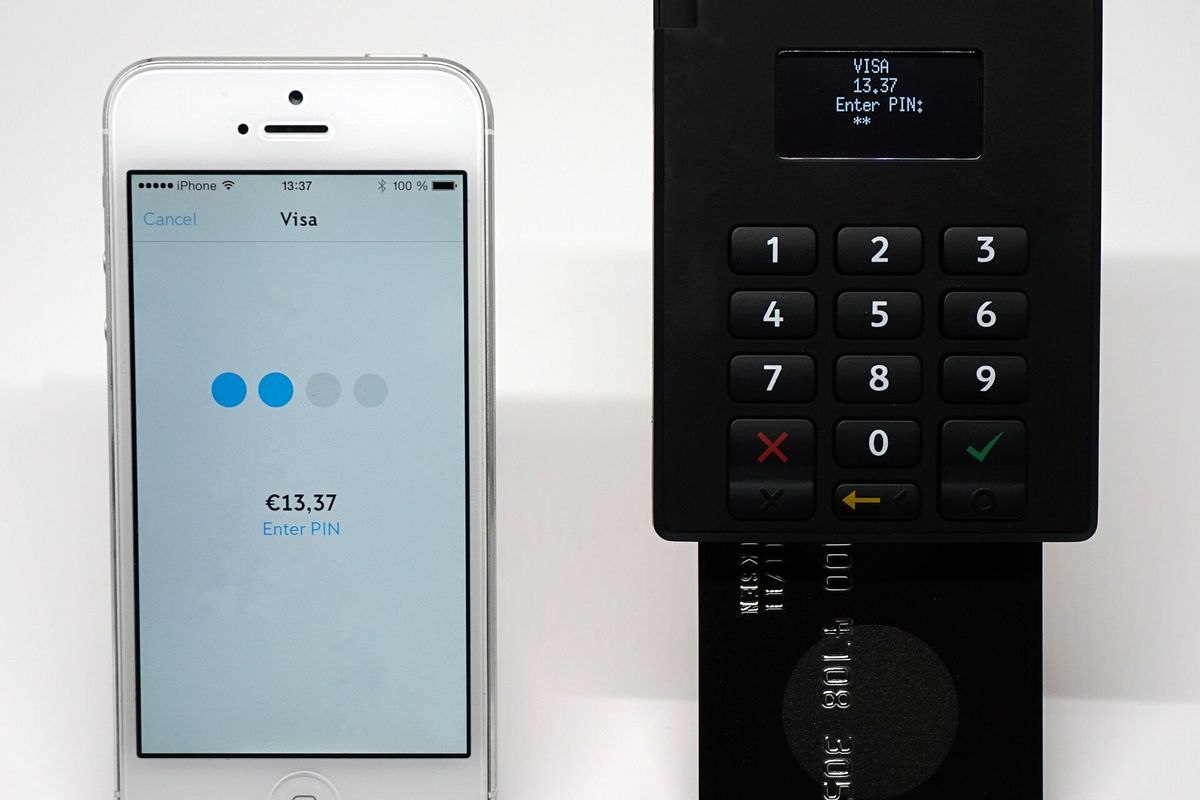
Se trovi un pagamento non autorizzato sull'estratto conto della tua carta, le normative UE e italiane impongono alle banche termini stretti per il rimborso, con il cliente pagante che ha un diritto incondizionato al rimborso entro otto settimane per gli addebiti diretti in euro.
L'articolo 73 della Direttiva UE sui servizi di pagamento (PSD2) stabilisce che una banca deve rimborsare immediatamente una transazione di pagamento non autorizzata e comunque entro la fine del giorno lavorativo successivo alla presa d'atto o alla notifica della transazione, a meno che non abbia motivi ragionevoli per sospettare una frode e comunichi tali motivi all'autorità nazionale competente per iscritto. La Banca d'Italia afferma che i PSP sono obbligati per legge a rimborsare immediatamente i pagamenti non autorizzati e, in ogni caso, entro la fine del giorno lavorativo successivo a quello in cui vengono a conoscenza della transazione.
Il consenso è la soglia chiave. In assenza di consenso, una transazione di pagamento è considerata non autorizzata secondo la normativa UE. L'assenza di consenso è il trigger che obbliga la banca a verificare e rimborsare. Non è la stessa cosa del semplice riconoscimento di un acquisto sull'estratto conto della carta.
Se la banca non rispetta questo termine immediato per il rimborso, è lei a dover fornire la prova sull'autenticazione del pagatore, sulla corretta registrazione e sull'adeguatezza tecnica della transazione. L'articolo 72 della normativa UE afferma che la banca deve essere in grado di dimostrare che una transazione di pagamento è stata autenticata, registrata e priva di errori o difetti che potrebbero aver introdotto elementi non autorizzati.
Se la banca dimostra che la transazione è stata autenticata e non c'erano carenze tecniche - generalmente indicando la password, il PIN o il codice di sicurezza del titolare della carta - l'importo massimo che il titolare potrebbe dover pagare è di 50 euro, purché la banca dimostri che c'è stata una grave negligenza o un uso improprio da parte del titolare, come la perdita della carta o la condivisione incauta dei dati di sicurezza. Ma con un utilizzo attento e nessuna violazione evidente legata al processo di verifica della banca, il titolare dovrebbe ottenere il rimborso integrale dell'importo della transazione non autorizzata.
L'attuazione italiana della direttiva UE definisce un obbligo specifico di segnalazione all'articolo 11 del decreto legislativo nazionale. La Banca d'Italia ha dichiarato che il decreto richiede espressamente che le transazioni non autorizzate vengano comunicate al proprio canale di segnalazione. Questo rientra nel requisito per la banca di comunicare alle autorità nazionali qualsiasi sospetto di frode.
Quando una transazione non autorizzata non viene rimborsata dalla banca, il processo della Direttiva sui servizi di pagamento definisce due principali percorsi per il cliente per sollevare la questione. Ai sensi dell'articolo 71, che riguarda la notifica e la rettifica delle transazioni di pagamento, le transazioni non autorizzate devono essere segnalate attraverso tale canale. L'Autorità Bancaria Europea afferma che le sue pagine pertinenti definiscono gli articoli 71 e 74 come le regole da seguire per la notifica e il rimborso in caso di transazioni non autorizzate.
L'articolo 74 della direttiva definisce la responsabilità del pagatore per le transazioni non autorizzate e pone chiaramente l'onere sul fornitore di servizi di pagamento.
Il passo successivo efficace sarà sapere quando e come presentare un caso all'Arbitro Bancario Finanziario italiano (ABF). L'ABF è il tribunale arbitrale della Banca d'Italia che si occupa delle controversie tra i fornitori di servizi di pagamento e gli utenti dei servizi di pagamento. Un reclamo all'ABF può essere presentato senza spese giudiziarie, anche se potrebbero comunque applicarsi altri costi di mediazione. L'ABF ha autorità solo per decidere su casi tra l'utente del servizio di pagamento che presenta il reclamo e il PSP che ha emesso lo strumento di pagamento, a meno che non vi sia una denuncia per un problema sistemico. L'ABF dispone di un modulo web in cui l'utente può caricare i propri documenti.
Ma ai sensi di questa direttiva europea e della sua attuazione italiana, un titolare di carta affronta un ritardo minimo se non è in torto. Dovrebbe essere rimborsato prontamente, con l'onere della prova sulla banca.
A cura della redazione di Informacittadini · pubblicata il 10 settembre 2026
In Italia, la legge divide chiaramente quali spese condominiali spettano all'inquilino e quali al proprietario, anche…
Entro 2 giorni lavorativi dalla dichiarazione di cambio di residenza, il Comune ne verifica completezza e coerenza. La…
Quando perdi punti sulla patente, il processo per verificare e recuperarli segue regole specifiche che devi conoscere.…